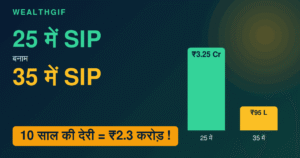
मान लीजिए दो दोस्त हैं, अमन और रोहित। दोनों हर महीने बराबर ₹5,000 की SIP करते हैं और दोनों 60 की उम्र तक पैसा निकालते नहीं। फर्क सिर्फ इतना है कि एक ने 25 में शुरू किया और दूसरे ने 35 में। अब सवाल यह है कि 60 की उम्र पर दोनों के पास कितना पैसा होगा? जवाब चौंकाने वाला है। 25 साल की उम्र में SIP शुरू करने वाले के पास लगभग ₹3.25 करोड़ होंगे, जबकि 35 में शुरू करने वाले के पास सिर्फ़ ₹94.88 लाख। यानी 10 साल की देरी की कीमत करीब ₹2.30 करोड़।
इस लेख में हम 25 साल की उम्र में SIP शुरू करने का यह पूरा हिसाब आसान भाषा में, टेबल के साथ समझेंगे, ताकि आप अपनी उम्र के हिसाब से सही फैसला ले सकें।
अमन बनाम रोहित: पूरा हिसाब
यह एक काल्पनिक उदाहरण है, पर इसके आँकड़े असली गणित पर आधारित हैं। हमने मान लिया है कि दोनों ₹5,000 महीने की SIP 60 की उम्र तक करते हैं और औसतन 12% सालाना रिटर्न मिलता है।
| बात | अमन (25 में शुरू) | रोहित (35 में शुरू) |
|---|---|---|
| निवेश के साल | 35 साल | 25 साल |
| कुल जमा की गई रक़म | ₹21.00 लाख | ₹15.00 लाख |
| 60 की उम्र पर कुल फंड | ₹3.25 करोड़ | ₹94.88 लाख |
| मुनाफ़ा | ₹3.04 करोड़ | ₹79.88 लाख |
ध्यान दीजिए, अमन ने रोहित से सिर्फ ₹6 लाख ज्यादा जमा किए, लेकिन उसका फंड ₹2.30 करोड़ ज़्यादा बना। ₹6 लाख की इस अतिरिक्त रक़म ने इतना बड़ा फ़र्क़ कैसे पैदा किया? इसका जवाब है कंपाउंडिंग।
10 साल की देरी इतनी महँगी क्यों पड़ती है?
कंपाउंडिंग को आप बर्फ के गोले की तरह समझिए। पहाड़ की चोटी से गोला लुढ़कना शुरू करता है तो शुरू में छोटा होता है। जैसे-जैसे वह लुढ़कता है, उस पर और बर्फ़ चिपकती जाती है और वह तेज़ी से बड़ा होता है। SIP में भी यही होता है: आपके मूलधन पर रिटर्न मिलता है, फिर उस रिटर्न पर भी रिटर्न मिलने लगता है।
अब असली बात। अमन का फंड 50 की उम्र तक, यानी 25 साल में, ₹94.88 लाख हो चुका होता है। यह ठीक वही रक़म है जो रोहित के पास 60 की उम्र पर होगी। उसके बाद आख़िरी 10 सालों में अमन का फंड ₹94.88 लाख से बढ़कर ₹3.25 करोड़ हो जाता है। यानी कुल कमाई का सबसे बड़ा हिस्सा आख़िरी सालों में बनता है, और रोहित देरी की वजह से वे सबसे फलदायी साल गँवा देता है।
निवेश की दुनिया में मशहूर निवेशक वॉरेन बफे से जुड़ी एक बात बार-बार दोहराई जाती है: आज कोई छाँव में इसलिए बैठा है क्योंकि किसी ने बहुत पहले पेड़ लगाया था। 25 साल की उम्र में SIP शुरू करना वही पेड़ लगाना है।
₹5,000 की SIP कितने साल में कितनी बनती है?
नीचे की टेबल 12% सालाना रिटर्न मानकर बनाई गई है। देखिए, जैसे-जैसे साल बढ़ते हैं, फंड की रफ़्तार कैसे बढ़ती जाती है।
| SIP कितने साल | कुल जमा रक़म | अनुमानित फंड (12%) |
|---|---|---|
| 10 साल | ₹6.00 लाख | ₹11.62 लाख |
| 15 साल | ₹9.00 लाख | ₹25.23 लाख |
| 20 साल | ₹12.00 लाख | ₹49.96 लाख |
| 25 साल | ₹15.00 लाख | ₹94.88 लाख |
| 30 साल | ₹18.00 लाख | ₹1.76 करोड़ |
| 35 साल | ₹21.00 लाख | ₹3.25 करोड़ |
पहले 10 साल में आपकी जमा रक़म ₹6 लाख होती है और फंड लगभग ₹11.62 लाख। लेकिन 25 से 35 साल के बीच सिर्फ़ 10 साल में फंड ₹94.88 लाख से ₹3.25 करोड़ पहुँच जाता है। धैर्य का इनाम सबसे आख़िर में मिलता है।
अपनी रक़म के हिसाब से आँकड़े देखना चाहें तो हमारा यह लेख भी पढ़ें: ₹500 की SIP से 10 साल में कितना पैसा बनेगा।
अगर रिटर्न कम मिले तो? 10% और 12% की तुलना
बाज़ार का भविष्य कोई नहीं बता सकता, इसलिए एक ही अनुमान पर भरोसा करना ठीक नहीं। निफ्टी 50 TRI (यानी डिविडेंड जोड़कर) का 20 साल का CAGR कई स्रोतों में लगभग 11% से 12.5% के बीच बताया गया है। नीचे दोनों हालात देखिए।
| मान्य रिटर्न | 25 में शुरू (35 साल) | 35 में शुरू (25 साल) | फ़र्क़ |
|---|---|---|---|
| 10% सालाना | ₹1.91 करोड़ | ₹66.89 लाख | ₹1.25 करोड़ |
| 12% सालाना | ₹3.25 करोड़ | ₹94.88 लाख | ₹2.30 करोड़ |
रिटर्न 10% हो या 12%, 25 साल की उम्र में SIP शुरू करने वाला हर हाल में बहुत आगे रहता है। एक ज़रूरी बात: ये रिटर्न टैक्स और फंड के खर्च से पहले के हैं, इसलिए असली हाथ में आने वाली रक़म थोड़ी कम होगी। साथ ही, एक रिसर्च पेपर ने 2003 से 2024 के आँकड़ों पर 20 साल की SIP का रिटर्न काफ़ी कम (लगभग 6.7%) पाया था, यानी नतीजे इस पर भी निर्भर करते हैं कि आपने कब और किस बाज़ार में शुरू किया। इसलिए इन आँकड़ों को गारंटी नहीं, एक अंदाज़ा मानिए।
35 की उम्र में SIP शुरू करने वाला बराबरी कैसे करे?
अगर आप 35 के हैं और यह पढ़कर निराश हो रहे हैं, तो रुकिए। देर हुई है, खेल ख़त्म नहीं हुआ। आपके पास तीन रास्ते हैं।
1. SIP की रक़म बढ़ाइए
अमन के ₹3.25 करोड़ की बराबरी करने के लिए 35 वाले को 25 साल तक हर महीने करीब ₹17,114 की SIP करनी पड़ेगी। यह ₹5,000 से लगभग 3.4 गुना है। हर किसी के लिए यह मुमकिन नहीं, इसलिए अगला तरीका ज़्यादा व्यावहारिक है।
2. स्टेप-अप SIP अपनाइए
₹5,000 से शुरू करें और हर साल SIP 10% बढ़ाते जाएँ, जैसे आपकी सैलरी बढ़ती है। 12% रिटर्न पर 25 साल में यह फंड लगभग ₹2.14 करोड़ तक पहुँच सकता है, जबकि बिना बढ़ाए ₹5,000 की SIP से सिर्फ़ ₹94.88 लाख बनते हैं।
3. रिटायरमेंट की उम्र और लक्ष्य पर फिर से सोचिए
अगर लक्ष्य 60 की जगह 62 या 65 की उम्र है, तो निवेश के कुछ साल और मिल जाते हैं। इन अतिरिक्त सालों का असर भी कंपाउंडिंग में बहुत बड़ा होता है।
अगर आप ₹10,000 महीने की SIP से बड़ा लक्ष्य बनाना चाहते हैं तो यह गाइड मदद करेगी: ₹10,000 महीने की SIP से 1 करोड़ कैसे बनाएँ।
25 साल की उम्र में SIP शुरू करके बीच में रुक गए तो?
एक और दिलचस्प गणित देखिए। मान लीजिए अमन सिर्फ़ 10 साल तक (25 से 35 की उम्र) ₹5,000 की SIP करता है, यानी कुल ₹6 लाख जमा करता है, और फिर SIP बंद करके पैसा 60 तक वैसे ही छोड़ देता है। 12% रिटर्न पर उसका फंड लगभग ₹2.30 करोड़ हो जाएगा। यह रोहित के 25 साल की SIP से बने ₹94.88 लाख से भी ज़्यादा है।
इसका मतलब यह नहीं कि SIP बंद करना अच्छा है। इसका मतलब है कि शुरुआती साल सबसे क़ीमती होते हैं। वैसे AMFI के सितंबर 2026 के आँकड़ों में भी हर महीने बड़ी संख्या में SIP बंद या पूरी होती दिखती हैं (लगभग 49.7 लाख), जबकि नई SIP करीब 63.3 लाख खुलीं। बाज़ार गिरने पर घबराकर SIP बंद करना सबसे आम गलती है। इस बारे में विस्तार से पढ़ें: SIP बीच में बंद करने पर क्या होता है।
समय की ताक़त: मॉर्गन हाउसेल की सीख
मशहूर किताब द साइकोलॉजी ऑफ़ मनी में लेखक मॉर्गन हाउसेल बताते हैं कि वॉरेन बफे की दौलत का लगभग पूरा हिस्सा उनकी ज़िंदगी के आख़िरी दशकों में बना। उनके मुताबिक़ बफे की असली ताक़त सिर्फ़ निवेश की समझ नहीं, बल्कि दशकों तक निवेश में बने रहना है। यही बात 25 साल की उम्र में SIP शुरू करने पर भी लागू होती है: अच्छा रिटर्न ढूँढने से ज़्यादा ज़रूरी है जल्दी शुरू करना और टिके रहना।
25 साल की उम्र में SIP या 35 में: अपनी उम्र के हिसाब से क्या करें
अगर आप 25 के आसपास हैं
- 25 साल की उम्र में SIP शुरू करने के लिए आज ही छोटी रक़म (₹500 या ₹1,000) से शुरुआत करें, परफ़ेक्ट समय का इंतज़ार न करें।
- पहले 3 से 6 महीने के खर्च का इमरजेंसी फंड अलग रखें।
- हर सैलरी बढ़ने पर SIP की रक़म भी बढ़ाएँ।
- शुरुआत में सस्ते और सरल फंड (जैसे इंडेक्स फंड) पर विचार करें।
अगर आप 35 के आसपास हैं
- पुरानी बातों का पछतावा छोड़कर इसी महीने SIP शुरू करें।
- स्टेप-अप SIP चुनें ताकि रक़म हर साल बढ़ती रहे।
- EMI और क़र्ज़ का बोझ संभालते हुए ही निवेश की रक़म तय करें।
- बीमा (टर्म और हेल्थ) पहले से लिया हुआ हो, तब निवेश की योजना बनाएँ।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या 25 साल की उम्र में SIP शुरू करना सही है?
हाँ। इस उम्र में आपके पास समय सबसे ज़्यादा होता है, इसलिए छोटी रक़म भी कंपाउंडिंग से बड़ा फंड बना सकती है। बस अपनी आमदनी के हिसाब से ऐसी रक़म चुनें जो आप सालों तक आराम से भर सकें।
क्या 35 की उम्र में SIP शुरू करने में देर हो गई?
नहीं। देर ज़रूर हुई है, पर शुरू न करने से बेहतर है शुरू करना। 35 में शुरू करने वाले को बस रक़म ज़्यादा रखनी होगी या हर साल SIP बढ़ानी होगी (स्टेप-अप SIP)।
SIP कितने साल तक चलानी चाहिए?
इक्विटी म्यूचुअल फंड के लिए आम तौर पर कम से कम 7 से 10 साल का नज़रिया रखा जाता है। लक्ष्य जितना दूर हो (रिटायरमेंट, बच्चों की पढ़ाई), उतना बेहतर।
क्या ₹500 की SIP से भी शुरुआत हो सकती है?
हाँ, कई फंड हाउस ₹500 से SIP शुरू करने देते हैं। शुरुआत छोटी रखें और आमदनी बढ़ने पर रक़म बढ़ाते जाएँ।
क्या SIP में रिटर्न की गारंटी होती है?
नहीं। SIP बाज़ार से जुड़ा निवेश है, इसलिए रिटर्न घट-बढ़ सकता है। लेख में दिए 10% और 12% सिर्फ़ समझाने के लिए मान लिए गए आँकड़े हैं।
निष्कर्ष
25 साल की उम्र में SIP शुरू करने और 35 में शुरू करने का फ़र्क़ सिर्फ़ 10 साल का नहीं, करोड़ों रुपये का हो सकता है। सबसे बड़ा सबक सरल है: SIP की रक़म से ज़्यादा ज़रूरी है SIP का समय। अगर आप 25 के हैं तो आज शुरू कीजिए, और अगर 35 या उससे ऊपर के हैं तो सोचने में और देर मत कीजिए, क्योंकि आज का दिन आपके बचे हुए सफ़र का सबसे जल्दी वाला दिन है।
अब आपकी बारी: कमेंट में बताइए, आप किस उम्र में SIP शुरू करने वाले हैं या कर चुके हैं? और इस लेख को उस दोस्त के साथ ज़रूर शेयर कीजिए जो अब तक “बाद में देखेंगे” कहता है।
इन्हें भी पढ़ें –
- Active and Passive income क्या है? उदाहरण, passive income कमाने के तरीके
- शेयर मार्केट क्या है? समझिए आसान भाषा में
- Nifty 50 क्या है? निफ्टी 50 में इन्वेस्ट कैसे करें?
- नेटवर्थ क्या होता है?
- डीमैट अकाउंट क्या होता है? क्या यह जरूरी है?
- अमीर कैसे बने? प्रैक्टिकल तरीका
- अच्छा शेयर चुनने का 4 आसान और प्रैक्टिकल तरीका
इसका फुल PDF Download करें 👇
स्रोत
- AMFI मासिक डेटा, सितंबर 2026 (12 अक्टूबर 2026 को जारी): amfiindia.com
- निफ्टी 50 TRI के आँकड़े: niftyindices.com
- किताब: मॉर्गन हाउसेल, द साइकोलॉजी ऑफ़ मनी
डिस्क्लेमर: यह लेख सिर्फ़ शैक्षणिक जानकारी के लिए है, निवेश की सलाह नहीं। गणना में मासिक कंपाउंडिंग और काल्पनिक रिटर्न (10% व 12%) माने गए हैं। म्यूचुअल फंड निवेश बाज़ार जोखिमों के अधीन हैं और पिछला प्रदर्शन भविष्य की गारंटी नहीं है। निवेश से पहले SEBI-रजिस्टर्ड सलाहकार से सलाह लें।